


锦达网 半年报由盈转亏: 敏芯股份的转型阵痛, 赛道遇见天花板?
作者丨深水财经社 刘川风
8月14日晚间,敏芯股份(688286)交出了一份令市场失望的半年报,上半年营收2.47亿元,同比下降18.72%;归母净利润亏损2061.55万元,同比骤降181.84%;扣非净利润亏损2284万元,同比暴跌206.13%。
经营现金流更是从上年同期的正流入394万元直接转为净流出3521万元,降幅接近10倍。
这不是一个简单的消费电子疲软能解释的。2025年,公司刚刚实现上市以来首次全年盈利,营收同比增长22.7%至6.21亿元,归母净利润3599万元,一度让市场对这家"MEMS芯片第一股"重燃信心。
然而仅仅半年时间,局面急转直下。
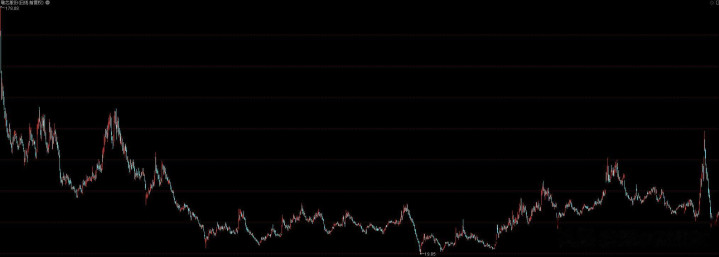
敏芯股份K线图
毛利率塌方
业绩只是一个结果,我们要看看公司为什么会出现这么大的下滑。
业绩体现的是盈利能力,这个最重要的指标就是毛利率。数据显示,敏芯股份综合毛利率从上年同期的31.64%降至23.81%,短短半年蒸发了近8个百分点。
要知道,2025年全年公司毛利率才刚刚回升到28%,好不容易爬出泥潭,又滑了下去。
毛利率下滑有双重推手。一是上游原材料涨价推高成本,二是高毛利产品销售占比下降。
更值得关注的是,上半年资产减值损失达到1084.69万元,同比暴增292.19%,主要是存货跌价准备的大幅计提。截至6月末,公司存货账面余额达2.51亿元,较期初增长29.2%,存货跌价准备余额2080.79万元。存货周转在变慢,货卖不动了。
对一家以芯片设计为核心的轻资产半导体公司来说,存货积压和毛利率下滑同时出现,指向的是一个残酷的市场环境。
目前传统消费类MEMS传感器的价格战已经到了刺刀见红的阶段。声学传感器、低端压力传感器这些曾经的主力产品,正在被越来越多国内竞争对手拉入红海。
远水解不了近渴
敏芯股份并非没有意识到问题。事实上,过去几年公司一直在推动从消费声学到工业汽车的产品结构转型,而且从年报数据来看,2025年的转型成绩相当亮眼。
去年压力传感器营收3.01亿元,同比增长42.15%,超越声学传感器成为第一大业务,占比48.49%;惯性传感器营收0.84亿元,同比暴增120.94%,毛利率超过35%。声学传感器虽然出货稳定,但毛利率已经降到18.19%,沦为低利润业务。
问题在于,2026年上半年的下滑恰恰说明,压力传感器和惯性传感器的增长势头也未能抵挡住消费电子端的急速下坠。
半年报没有披露各产品线的具体数据,但从综合毛利率从31.64%降至23.81%来推断,高毛利的压力产品和惯性产品的出货大概率也未达预期,否则整体毛利率不至于下滑如此剧烈。
公司显然也看到了这一点。报告期内,敏芯以自有资金完成对诺联芯51.82%股权的收购,将业务版图从MEMS芯片延伸到工业气体传感器领域。
诺联芯2025年营收达4.1亿元,主攻红外光学气体分析,可覆盖50余种工业特种气体检测,客户集中在电力、化工、环保等高壁垒领域。
这看起来是一步好棋,但并购整合需要时间,短期内对报表的贡献有限。子公司层面,德斯倍亏损1020.54万元,中宏微宇亏损254.79万元,整体仍在烧钱阶段。
车规级突围进展缓慢
市场对敏芯股份最大的认知差,可能在于低估了车规级MEMS的突围难度。
公司在车规三轴加速度计领域已经做到本土上市公司第一,2025年出货约412万颗,同比增长60%以上。MSA301系列通过了IATF 16949体系认证和AEC-Q100 Grade 2标准,已进入比亚迪、一汽红旗、广汽埃安、零跑等车企供应链。苏州车规封测产线月产能800万颗,2025年6月已满产。
但这些进展放到整个行业格局中去看,差距依然悬殊。
博世以28%-32%的市场份额稳居中国车规MEMS市场第一,意法半导体以15%-22%紧随其后,两者合计占据近半壁江山。敏芯以8%-12%的份额位居本土第一,但与海外巨头的体量差距不是一两个数量级。
更关键的是,车规认证周期长达2-3年,一旦进入供应链客户粘性极强,后来者的窗口期正在收窄。
据行业报告数据,2025年中国车规级MEMS传感器市场规模约70亿元,博世、大陆、麦格纳三家合计占据高端市场53.6%份额。
本土厂商整体市占率虽然已提升至28.6%,但主要集中在中低端车身电子和TPMS领域,高端IMU、制动压力传感器等核心安全件仍被海外牢牢把控。
敏芯的车规业务增速虽快,但营收体量在6亿元的公司总盘子里占比还不高,短期内难以成为利润支柱。
研发效率之问
在亏损背景下,敏芯股份的研发投入仍然保持高位。
2026年上半年研发费用3863.73万元,占营收比例达15.64%,较上年同期提升2.93个百分点。研发人员194人,占总人数36.95%。截至报告期末拥有有效发明专利约170项。
投入不可谓不努力,但市场需要看到的是投入产出比的改善。
横向对比,歌尔股份2025年研发投入超60亿元,瑞声科技超20亿元,国际巨头博世的MEMS研发预算更是以十亿美元计。敏芯3800万元的半年研发投入,放在全球MEMS竞争格局中显得杯水车薪。
这不是说投入不够——公司选择的是全品类平台路线,从声学、压力、惯性到气体传感器,每条线都要铺,每一块都需要钱。但资源分散的结果就是每条线都难以形成压倒性优势。
更现实的问题是,科创板半导体公司普遍面临一个困局,研发投入要持续加码,但下游需求周期波动剧烈,业绩很难平滑。
2026年上半年首批披露中报的26家A股半导体公司中,有多家出现亏损或利润大幅下滑。成熟制程消费芯片赛道被市场共识为长期弱势,这个判断对敏芯这样的以消费电子为基本盘的MEMS公司同样适用。
国产替代的逻辑没有问题,但兑现需要时间和耐心。
敏芯股份当前的处境,与其说是公司经营出了问题,不如说是整个国产MEMS传感器产业正处于一个尴尬的中间地带。
那就是低端打不过价格战,高端还差临门一脚,中间的过渡期格外难熬。
公司2025年刚扭亏就再度陷入亏损,恰恰说明从消费电子向工业汽车的转型是一场持久战,而不是一蹴而就的叙事。
英赫优配提示:文章来自网络,不代表本站观点。


